À retenir
- Une assurance se juge sur ses exclusions, jamais sur son plafond affiché.
- Trois exclusions reviennent dans presque tous les contrats : altitude, deux-roues, affection préexistante.
- La carte bancaire premium s’arrête à 90 jours consécutifs, et le compteur ne se remet pas à zéro en changeant de pays.
- Déclarer une affection préexistante coûte une surprime ; ne pas la déclarer annule le contrat entier.
- Compter 45 à 75 € par mois pour une couverture réelle sur un an.
Les repères
Budget mensuel
45 à 75 €
Durée couverte
Jusqu’à 12 mois renouvelables
Délai de souscription
Avant le départ, sans exception
Plafond utile
200 000 € suffisent
Ce qui compte
Le rapatriement, pas le plafond
Au sommaire
Pourquoi le plafond ne veut rien dire
Un contrat qui annonce « jusqu’à 1 000 000 € de frais médicaux » impressionne et ne dit rien. Les frais médicaux réels d’un voyageur tiennent dans deux cas de figure : une consultation à quarante euros, ou un rapatriement sanitaire à soixante mille. Entre les deux, presque rien.
Le seul chiffre qui compte
C’est le rapatriement. Un vol médicalisé depuis l’Asie du Sud-Est vers l’Europe coûte entre 40 000 et 90 000 € selon l’état du patient et le besoin d’un accompagnement médical. Tout plafond supérieur à 200 000 € est un argument commercial, pas une protection supplémentaire.
Ce qu’il faut vérifier à la place
- L’avance des frais : le contrat paie-t-il l’hôpital directement, ou faut-il avancer et se faire rembourser ?
- Le plafond des frais dentaires, presque toujours ridicule — 150 à 300 €, soit une seule consultation.
- La franchise par sinistre, entre 0 et 150 €, qui change tout sur les petits soins.
- La couverture des effets personnels, souvent limitée à 300 € et donc sans rapport avec un ordinateur portable.
Dans la plupart des cas, c’est ici qu’on finit — et la facture tient dans une franchise.
Photo — Grand Départ
Les trois exclusions qui reviennent partout
Elles ne sont jamais cachées : elles sont écrites, à la page onze, dans une liste de trente lignes. Le problème n’est pas la dissimulation, c’est que personne ne lit la page onze.
| Exclusion | Conséquence concrète | À vérifier |
|---|---|---|
| Altitude > 3 000 m | Trek andin ou népalais non couvert | Clause « sports et altitude » |
| Deux-roues motorisé | Le scooter loué en Asie n’est pas couvert | Permis exigé, cylindrée maximale |
| Affection préexistante | Toute complication liée est refusée | Déclaration à la souscription |
| Retour au pays > 30 j | Le contrat s’interrompt sans prévenir | Clause de reprise de garantie |
| Travail rémunéré | Un job saisonnier annule la couverture | Clause d’activité professionnelle |
L’altitude, qui piège les voyages les plus banals
Trois mille mètres n’a rien d’extrême : c’est l’altitude de Cusco, du lac Titicaca, d’une bonne partie du Ladakh et de la plupart des treks népalais. Un contrat qui exclut au-delà de 3 000 mètres exclut donc des voyages que personne ne considère comme sportifs.
Au-delà de 3 000 mètres, la moitié des contrats cesse de couvrir — sans que rien ne le rappelle.
Photo — Grand Départ
Le deux-roues, l’exclusion la plus coûteuse
C’est de loin la première cause d’accident grave chez les voyageurs en Asie du Sud-Est, et c’est l’exclusion la plus fréquente. Les contrats qui couvrent le exigent en général un permis moto valide et une cylindrée inférieure à 125 cm³ — deux conditions que la location locale ne vérifie jamais, et que l’assureur vérifie toujours.
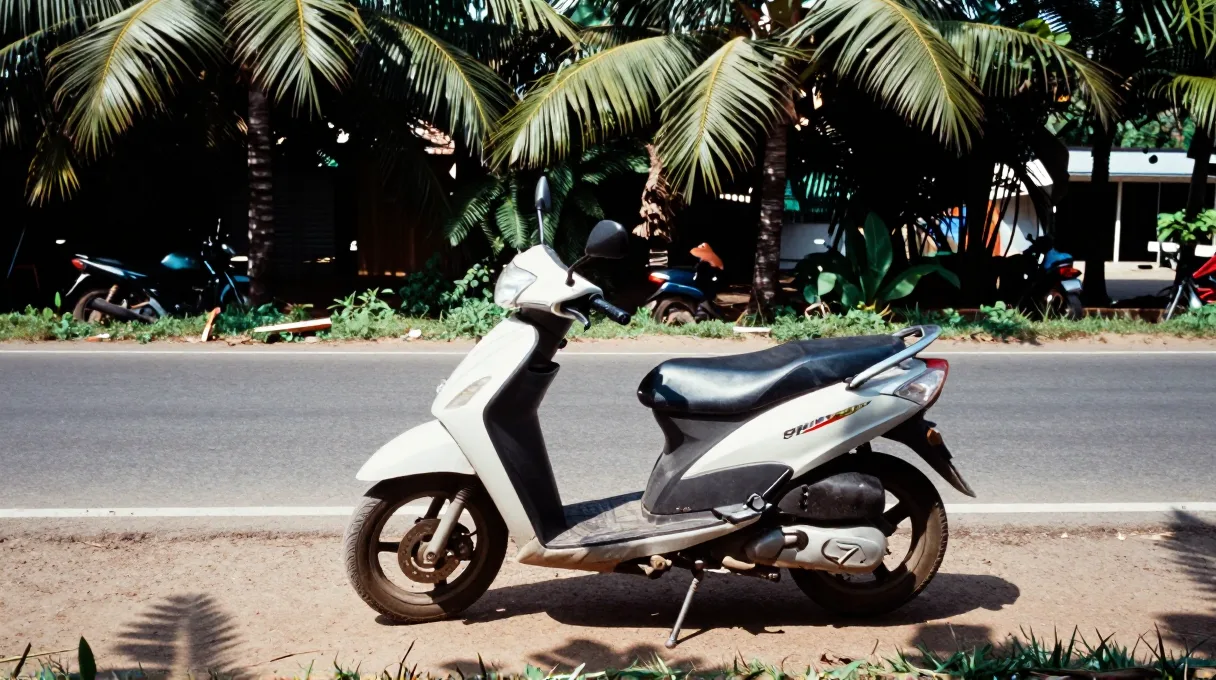
Le loueur ne demande pas de permis. L’assureur, si — au moment du sinistre.
Photo — Grand Départ
L’affection préexistante, et le piège de la non-déclaration
Déclarer un asthme ou un diabète coûte une surprime de dix à trente pour cent. Ne pas le déclarer ne coûte rien — jusqu’au premier sinistre, où l’assureur demande le dossier médical et annule le contrat entier pour fausse déclaration, y compris pour un accident sans aucun rapport.
Attention
La fausse déclaration n’annule pas seulement la garantie concernée : elle annule le contrat. Une jambe cassée en scooter n’est plus couverte parce qu’un asthme n’avait pas été signalé à la souscription.
La carte bancaire, et ses 90 jours
L’assurance incluse dans une carte premium est réelle et souvent correcte. Elle a une limite qui la rend inutilisable pour un long voyage, et cette limite est mal comprise.
Le compteur ne se remet pas à zéro
La garantie couvre les quatre-vingt-dix premiers jours consécutifs hors du pays de résidence. Beaucoup croient qu’un changement de pays relance le décompte : il n’en est rien. C’est la sortie du pays de résidence qui compte, et il faut y rentrer pour remettre le compteur à zéro.
Ce qu’elle couvre quand même, et qui est utile
Sur un séjour court, elle suffit souvent : rapatriement, frais médicaux d’urgence, parfois annulation si le voyage a été payé avec la carte. C’est ce dernier point qui la rend utile même quand on a une assurance longue durée — l’annulation est rarement incluse dans les contrats au long cours.
Les fiches pratiques de préparation partent avec la lettre du dimanche, une par mois.
Comment lire un contrat en vingt minutes
Un contrat d’assurance voyage fait quarante pages. On n’en lit que quatre, et toujours les mêmes.
- Le tableau des garanties — deux pages, en début de document, avec les plafonds et les franchises.
- L’article « exclusions générales » — la page qui compte, souvent la onzième.
- L’article « territorialité et durée » — celui qui contient la règle des retours au pays.
- La procédure de déclaration — le délai pour prévenir, généralement cinq jours, au-delà duquel le dossier est refusé.
La question à poser par écrit
Avant de souscrire, envoyer un courriel décrivant précisément le voyage : « trek à 4 200 mètres au Népal, location de scooter 110 cm³ au Vietnam, asthme traité ». La réponse écrite d’un assureur engage ; une réponse téléphonique n’engage rien, et c’est toujours celle qu’on propose.
Ce que je souscris, et pourquoi
Un contrat longue durée à environ 55 € par mois, avec avance des frais, couverture altitude jusqu’à 5 000 mètres et deux-roues jusqu’à 125 cm³. Le plafond médical est de 300 000 € et c’est bien assez.
Je garde en parallèle la carte bancaire premium, uniquement pour la garantie annulation, que les contrats longue durée n’incluent presque jamais.
Et je déclare tout, y compris ce qui paraît sans importance. La surprime est de quelques euros par mois ; la fausse déclaration fait tomber l’ensemble du contrat au pire moment possible.
Questions fréquentes
Peut-on souscrire une fois parti ?
Rarement, et jamais aux mêmes conditions. Quelques assureurs spécialisés l’acceptent avec un délai de carence de dix à trente jours, pendant lequel rien n’est couvert. La règle reste : souscrire avant le départ.
La sécurité sociale française couvre-t-elle à l’étranger ?
En Europe, la carte européenne d’assurance maladie couvre les soins publics. Hors d’Europe, la sécurité sociale rembourse sur la base des tarifs français après retour, c’est-à-dire une fraction dérisoire d’une facture américaine ou japonaise, et rien du tout pour un rapatriement.
Faut-il une assurance annulation en plus ?
Seulement si le voyage comporte des prestations coûteuses non remboursables réservées à l’avance. Pour un voyage au long cours où l’on réserve peu, elle ne sert à rien.
Que se passe-t-il si je prolonge mon voyage ?
La plupart des contrats se prolongent en ligne tant qu’on n’a pas dépassé la durée maximale, en général douze ou vingt-quatre mois. Il faut le faire avant l’échéance : une fois le contrat expiré, on repasse par une souscription depuis l’étranger, avec sa carence.

Laisser un commentaire